
| Formation n°11 |
Le fait de reconnaitre la monnaie comme une comptabilité (voir la formation civilienne n°10) aura de nombreuses conséquences sur l’économie et la vie sociale. Cette reconnaissance est la base pour sortir de la financiarisation et se tourner résolument vers le développement sain de l’économie réelle. Les graves crises financières montrent qu'il faut une autre conception de l’argent de laquelle découlera la forme des organismes monétaires. Il apparaîtra alors qu’il est nécessaire d’avoir non pas deux, mais trois types d’institutions répondant aux trois qualités de la monnaie. Lors de la Rencontre Civilienne 11, nous aborderons le premier type d’institution monétaire répondant aux besoins de services de paiements. |
Michel Laloux - Stéphane Lejoly
L'annonce
11 - Les trois qualités de la monnaie : L'annonce Rencontre n°11 Le fait de reconnaitre la monnaie comme une comptabilité (voir la formation civilienne 10) aura de nombreuses conséquences sur l’économie et la vie sociale. Cette reconnaissance est la base pour sortir de la financiarisation et se tourner résolument vers le développement sain de l’économie réelle. En effet, si la monnaie est une comptabilité, alors la stocker, l’épargner, ce serait aller contre sa nature. Et l’on devrait prendre toutes mesures nécessaires pour éviter d’aller à l’encontre de cette forme saine de la monnaie. Ceci implique que la banque traditionnelle devrait jouer un rôle très différent de celui qu’elle a actuellement. Aujourd’hui, elle remplit principalement cinq fonctions : elle reçoit les dépôts, s’occupe des paiements, gère l’épargne, accorde des prêts et propose des services financiers. Or la réunion de ces services au sein d’un même établissement pose des problèmes qui sont revenus sur le devant de la scène lors de la crise de 2008. On s’est alors souvenu que les États-Unis, en 1933, à la suite de la crise de 1929, avaient décidé de séparer ces différents métiers de la banque. C’est ce que l’on a appelé le Glass-Steagall Act. Il consistait à séparer les activités de dépôts/paiements de celles qui avaient affaire avec l’investissement et la finance. Mais, à quelques nuances près, on en est resté au stade des velléités et la vie bancaire et spéculative a repris son cours. Cet épisode montre que les bonnes intentions politiques ne suffisent pas. Il faut une autre conception de l’argent de laquelle découlera la forme des organismes monétaires. Il apparaîtra alors qu’il est nécessaire d’avoir non pas deux, mais trois types d’institutions répondant aux trois qualités de la monnaie : (1) celle qui sert aux paiements quotidiens ; (2) celle qui permet de préparer le futur, sous la forme du prêt ; (3) la troisième qualité correspond à une inversion de la financiarisation. Elle consiste à reconnaitre pleinement le rôle de la contribution ou du don en tant que facteur d’équilibration de l’économie. Lors de la Rencontre Civilienne 11, nous aborderons le premier type d’institution monétaire répondant aux besoins de services de paiements. Les Rencontres Civiliennes 12 et 13 seront consacrées aux Instituts de Financements, pour la monnaie de prêt et aux Fonds de Monnaie de Contribution pour le circuit monétaire qui devrait permettre de faire vivre l’économie non-marchande. Erratum - Précisions relatives à la garantie des dépôts bancaires. Dimanche 7 mars 2021
Audio - Vidéo
La formation au format audio
(clic droit pour télécharger en mp3) :
La formation en vidéo :
11 - Les trois qualités de la monnaie : Horodatage
Quelques points clés abordés lors de cette rencontre
0:01:16 – Une notion tout à fait nouvelle : les trois qualités de la monnaie
0:02:18 - La monnaie est en tension entre deux polarités : marchandise et comptabilité. Acheter de la monnaie : dans le fond c’est une aberration.
0:07:04 - La monnaie comme miroir reflétant fidèlement l’économie
0:09:48 - Distinguer 3 qualités de la monnaie. En quoi est-ce utile dans la pratique ?
0:12:56 - La monnaie de contribution
0:17:07 - Le renflouement bancaire – Bail-in et Bail-out en cas banqueroutes de banques
0:26:57 - À partir du 01/01/2016, les banques pourront ne plus devoir l’argent à leurs déposants si elles sont en rupture de paiement
0:34:32 - Les services de paiement
0:41:38 - Une notion révolutionnaire : séparer la comptabilité transactions des consommateurs du bilan de la banque
0:55:08 - Tableau de synthèse : comparaison entre instituts de moyens de paiement civiliens et banques
1:02:17 - Comment gérer son « épargne » s’il y a déconnexion entre comptes de monnaie de paiement et comptes de dépôt ?
1:03:53 - Le compte de paiement et le compte de consommation différée
1:09:28 - Que se passe-t-il en fin d’année lorsqu’il reste de l’argent sur le compte de paiement ?
1:13:50 - Toute marchandise perd nécessairement de la valeur avec le temps. La monnaie se doit de refléter objectivement ce phénomène.
1:16:28 - Pour éviter la perte de valeur de la monnaie (ralentir son vieillissement) : prêter aux entreprises.
1:24:07 - Que faire en cas de pépin (par ex. maladie ou accident) ?
1:26:32 - Transformer l’obstacle en réponse créative
1:28:19 - Questions-réponses des participants
Thèmes
Illustrations


Q-R
Je veux poser une question ou partager un commentaire
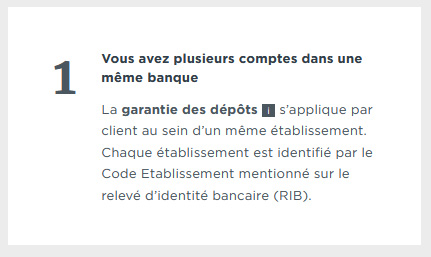
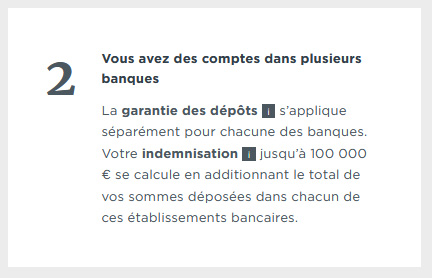
11 - Les trois qualités de la monnaie : Discussions 11-A1 Précisions sur la garantie des dépôts bancaires Lors de la Rencontre Civilienne 11, nous avons parlé de la garantie des dépôts en cas de faillites de plusieurs banques. Claude, qui participait à cette rencontre, a fait remarquer que, contrairement à ce que je disais, le plafond de garantie de 100'000 € s’appliquait sur chaque compte détenu dans des banques différentes. Merci à lui d’avoir attiré mon attention sur ce point, pour lequel il avait raison, lorsqu’il s’agit d’établissements bancaires totalement séparés. Voici les deux situations présentées sur le site du Fond de Garantie des Dépôts et de Résolution (FGDR). L’encadré 1 veut dire que le plafond de 100'000 s’applique à un établissement bancaire et aussi à ses succursales. De même pour ses filiales qui porteraient d’autres noms commerciaux. Quelque soit le nombre de comptes que vous y déteniez, vous ne serez pas indemnisé au-delà de 100'000 €. Par exemple, celui qui a 30'000 sur un compte… Michel 11-A2 Merci de votre précision. Un seul détail encore obcur pour moi est le fait que la garantie de 100,000 euros s'applique pour un même individu et une même banque sur différents livrets, ce que votre explication semble contredire. Voici le texte de la loi française : «Comment est calculée la garantie des dépôts si vous avez plusieurs comptes ou un compte joint ? » «La garantie des dépôts vous couvre jusqu'à 100.000 euros par établissement (hors cas particuliers pour lesquels le plafond est relevé de 500.000 euros). Les sommes déposées sur vos Livret A ou Livret Bleu, Livret de Développement Durable et Solidaire (LDDS) et Livret d'Épargne Populaire (LEP) sont, quant à elles, garanties par l’État. Elles sont également couvertes jusqu’à 100.000 euros. » Cette loi semble identique à celle appliquée par l'assurance-dépôt du Canada qui garantit jusqu'à hauteur de 100,000$ chacun des comptes différents détenus dans le réseau d'une même banque. Par ailleurs, chez nous, les obligations et actions ne sont aucunement couvertes par la garantie. Bref, je crois que votre système est très semblable au nôtre à moins que la banque ne vous confirme le contraire. Si c'est bien le cas et que vous possédez 3 livrets différents : un livret A, un livret de développement solidaire (LDDS) et un livret d'épargne populaire(LEP) ayant chacun 100,000 euros de solde, vous serez indemnisé à hauteur de 100,000 euros pour chacun de ces comptes pour un total de 300,000 euros. Ici au Canada, mis à part les obligations et les actions, nous avons 4 différents types de compte sur lesquels nous pouvons détenir jusqu'à 100,000$ dans chacun d'eux et en cas de faillite bancaire, la société d'assurance-dépôt du Canada en garantit le remboursement intégral..jusqu'à 100,000$ par compte différent bien entendu. Je crois que sur le plan international et au-delà des législations locales, le système bancaire offre partout les mêmes garanties à quelques exceptions près. Ceci afin d'éviter sans doute le déplacement de capitaux qui occasionnerait davantage de problèmes bancaires mondiaux pour chaque pays. Vous êtes très chanceux de posséder une garantie bancaire sur les obligations et les actions. Ici, comme ce type de placement représente un risque en raison de la volatilité des marchés, la société d'assurance-dépôt du Canada ne les couvre pas. Claude 11-A3 Ce que je disais concernait les comptes courants. Les livrets sont effectivement traités séparément comme le montre la capture prise sur le site de la FGDR : Michel 11-A4 Merci de cette indication qui résout définitivement l'interprétation qui doit en être faite. Tout est question de sémantique et la formulation trouvée sur Internet que je vous soumettais dans ma réponse me paraissait refléter ce qui se passe ici au Canada. Les règles diffèrent ostensiblement d'un continent à un autre. Votre système est moins généreux que le nôtre même si en termes absolus il couvre l'équivalent d'environ 155,000$ Can. Au plaisir donc de vous suivre lors de la prochaine rencontre. Claude 11-B1 Série de débats autour de la monnaie Bonjour, Ce n'est pas une question mais une information : une initiative de réflexion et de débats autour de la monnaie qui a lieu en ce moment je n'ai pas encore pris le temps de m'y plonger mais je voulais vous en informer Florent